¿Qué es el lavado de activos?
Cuando hablamos de lavado de activos, nos referimos a ese proceso en el que se intenta ocultar el origen ilegal de ciertos fondos, que generalmente provienen de actividades delictivas. La idea principal es darle una apariencia legítima a ese dinero para que pueda circular sin levantar sospechas dentro del sistema financiero y la economía formal. Vale la pena tener presente que este fenómeno se puede dar a través de muchas etapas, desde maniobras bancarias sofisticadas hasta inversiones en bienes o servicios. Entidades internacionales como el GAFI (Grupo de Acción Financiera Internacional) han puesto sobre la mesa una serie de recomendaciones y reglas para atacar este delito, exigiendo a las empresas la implementación de controles y reportes específicos.
Por otro lado, el lavado de activos suele estar atado a delitos bastante graves, como el narcotráfico, la corrupción, el fraude fiscal o el financiamiento al terrorismo. Por eso, marcos regulatorios como la Ley 10/2010 en España, la Ley 23 de 1986 en Panamá y las mismas directrices del GAFI, obligan a las organizaciones a establecer mecanismos de prevención y a reportar cualquier operación sospechosa ante entidades como la Superintendencia de Bancos, la Unidad de Análisis Financiero (UAF) o la Financial Crimes Enforcement Network (FinCEN) en Estados Unidos. Aquí, la cooperación internacional y la adopción de estándares globales son clave para frenar la circulación de capitales ilícitos.
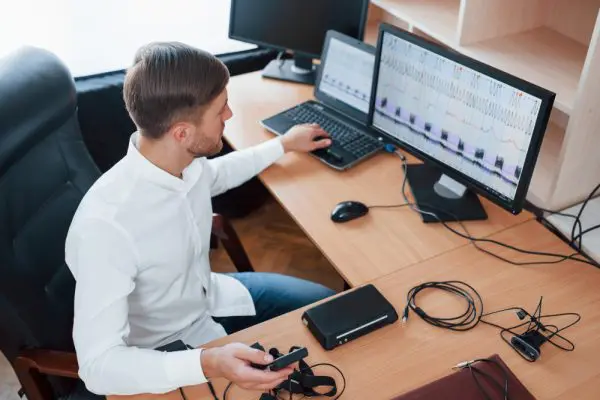
Una de las herramientas que pueden fortalecer las políticas internas de prevención en empresas expuestas a estos riesgos es el análisis de confiabilidad de personal. Por eso, contratar prueba de polígrafo en Panamá se ha convertido en una práctica complementaria para sectores como banca, logística o empresas que manejan información sensible, permitiendo detectar señales de alerta desde la etapa de selección o en revisiones periódicas
¿Por qué representa un riesgo empresarial?
El lavado de activos es un tema que no se puede tomar a la ligera dentro de las empresas, ya que pone en juego la integridad de sus operaciones y su reputación. Si una compañía, ya sea por acción u omisión, termina involucrada en actividades de lavado, puede verse enfrentada a sanciones legales, pérdida de confianza de clientes y socios, y daños financieros que pueden ser bastante graves. Además, si no existen mecanismos efectivos de prevención y detección, la empresa puede convertirse sin quererlo en un canal para mover fondos ilegales.
Pensemos en un caso concreto: una empresa que no haga debida diligencia a fondo sobre sus clientes o proveedores corre el riesgo de ser usada para legitimar dinero ilícito. Esto puede desencadenar investigaciones judiciales y hasta la inclusión de la compañía en listas internacionales de vigilancia. En sectores como la banca, el inmobiliario o el comercio exterior, este riesgo aumenta por el volumen y la complejidad de las operaciones. Si los controles internos son débiles, se abre la puerta para que organizaciones criminales se infiltren y comprometan tanto la estabilidad financiera como la continuidad del negocio.
Consecuencias del lavado de dinero en el entorno corporativo
Riesgos reputacionales, legales y operativos
La sola sospecha de estar involucrado en lavado de activos puede tener consecuencias devastadoras para una empresa. No solo se afecta la imagen ante el público, sino que también se pueden deteriorar las relaciones con bancos y otros aliados comerciales. Desde el punto de vista legal, las sanciones pueden ir desde multas hasta la suspensión de operaciones, dependiendo de la gravedad del caso y la regulación de cada país. Y en la parte operativa, los desvíos de recursos y la atención a procesos judiciales pueden afectar seriamente el día a día de la organización.
Para ilustrar, hay casos de multinacionales que han sido sancionadas por no detectar transacciones sospechosas en sus filiales, lo que terminó en la pérdida de licencias comerciales y multas millonarias. Las investigaciones extensas pueden paralizar proyectos importantes y afectar el ánimo del equipo, generando un ambiente de incertidumbre. Además, organismos como la Superintendencia de Bancos en Panamá pueden ordenar auditorías forenses y exigir planes de mejora, lo que implica mayores costos y desgaste institucional.
Impacto sobre los procesos financieros y de contratación
El lavado de activos puede distorsionar los procesos financieros internos, alterando balances y complicando la trazabilidad de los recursos. Todo esto termina generando riesgos en la toma de decisiones estratégicas y puede dificultar las auditorías externas. Además, si no se cuentan con controles adecuados en la contratación, se corre el riesgo de vincular personal o proveedores relacionados con actividades ilícitas, lo que incrementa la exposición a fraudes y otros delitos financieros.
Por ejemplo, si una empresa contrata a un proveedor sin verificar su historial, podría estar facilitando la entrada de fondos ilegales a su cadena de suministro. En recursos humanos, la falta de filtros rigurosos puede dar paso a que entren empleados con antecedentes penales o conexiones con redes delictivas, lo que pone en jaque la seguridad de la organización. Cuando los auditores externos detectan irregularidades, pueden emitir opiniones negativas que afectan el valor de la empresa y su acceso a nuevas fuentes de financiación.
¿Cómo prevenir el lavado de activos en tu empresa?
Políticas de cumplimiento y debida diligencia
Tener políticas de cumplimiento y debida diligencia bien estructuradas es esencial para prevenir el lavado de activos. Es clave que estas políticas estén alineadas con la normativa local e internacional, e incluyan procedimientos claros para identificar y verificar a clientes, proveedores y empleados. La debida diligencia implica revisar antecedentes, monitorear operaciones sospechosas y documentar cada paso, garantizando la trazabilidad de todas las transacciones.
Un ejemplo claro es el uso de listas restrictivas, como la de la OFAC (Oficina de Control de Activos Extranjeros), para filtrar posibles relaciones con personas o entidades sancionadas. Además, adoptar políticas de “Conozca a su Cliente” (KYC) y “Conozca a su Proveedor” (KYS) ayuda a identificar riesgos y establecer límites según el perfil de cada relación comercial. Documentar cada proceso es fundamental para demostrar cumplimiento ante auditorías y proteger a la empresa frente a posibles investigaciones.
Evaluaciones de riesgo y monitoreo constante
Realizar evaluaciones periódicas de riesgo le permite a la empresa identificar puntos vulnerables y ajustar los controles según el perfil de cada operación. El monitoreo constante de transacciones y actividades internas es vital para detectar patrones inusuales que puedan estar relacionados con el lavado de activos. Este enfoque proactivo es recomendado tanto por el GAFI como por las autoridades regulatorias locales.
Factores clave en las evaluaciones de riesgo:
- País de origen de los fondos
- Sector económico
- Volumen de operaciones
- Historial de las contrapartes
El monitoreo transaccional puede apoyarse en software especializado que genera alertas ante movimientos atípicos, como transferencias inusuales o fraccionamiento de depósitos para evadir controles. Revisar y actualizar estos sistemas con regularidad es clave para que el programa de prevención funcione de verdad.
Capacitación interna y cultura organizacional
Prevenir el lavado de activos es una tarea que involucra a todo el equipo. Por eso, capacitar al personal en temas de cumplimiento, normativas y buenas prácticas es fundamental para que puedan reconocer señales de alerta y actuar conforme a los protocolos. Fomentar una cultura organizacional basada en la integridad y la transparencia refuerza el compromiso de la empresa con la legalidad y la ética.
Las capacitaciones deben ser constantes y adaptadas al nivel de exposición de cada área, incluyendo ejemplos reales y simulaciones de casos. Por ejemplo, en el sector financiero, es común que se realicen talleres sobre cómo identificar operaciones sospechosas y cómo reportarlas a la UAF. Una cultura sólida se nota cuando los empleados se sienten seguros al reportar actividades inusuales y pueden hacerlo a través de canales confidenciales, protegiendo siempre a los denunciantes.
¿Cómo identificar operaciones sospechosas en mi empresa?
| Señal de alerta | Descripción común |
|---|---|
| Operaciones frecuentes en efectivo | Transacciones grandes sin justificación clara |
| Clientes con estructuras jurídicas complejas | Uso de múltiples intermediarios sin razón comercial evidente |
| Actividad financiera incoherente | Ingresos o egresos que no coinciden con el perfil del cliente |
| Negocios sin actividad visible | Empresas registradas pero sin operaciones verificables |
| Transferencias entre países sin propósito claro | Movimientos entre jurisdicciones sin respaldo comercial |
El papel del polígrafo en la prevención de delitos financieros
Detección de inconsistencias y conductas sospechosas
El polígrafo, utilizado de manera preventiva en el ámbito empresarial, es una herramienta que ayuda a detectar inconsistencias en declaraciones y comportamientos sospechosos de empleados o candidatos. Las pruebas poligráficas pueden poner en evidencia intenciones de ocultar información relacionada con delitos financieros, facilitando decisiones informadas en procesos de selección, ascensos o investigaciones internas.
El polígrafo se emplea para validar la veracidad de la información que se entrega en entrevistas de trabajo, investigaciones internas o auditorías. Por ejemplo, si hay sospechas de manipulación de registros contables, una prueba de polígrafo puede complementar la revisión documental y aportar indicios clave para la investigación. Esta herramienta es muy útil cuando hay contradicciones entre testimonios o cuando hace falta corroborar la honestidad de los involucrados en situaciones delicadas.
Aplicación del polígrafo en casos de hurto y lavado de dinero
El polígrafo cobra especial relevancia en investigaciones de hurto, fraude o posibles casos de lavado de activos dentro de la empresa. Utilizarlo ayuda a esclarecer hechos y a delimitar responsabilidades, complementando los métodos tradicionales de auditoría e investigación. Así, la organización refuerza sus controles y demuestra un compromiso real con la prevención de delitos financieros.
Por ejemplo, si se detecta la desaparición de fondos o bienes, la prueba de polígrafo puede aplicarse a los empleados que tienen acceso directo a esas áreas. En el sector logístico, es común su uso cuando hay pérdidas recurrentes de inventario o desvío de mercancía. La información obtenida a través del polígrafo, aunque no sustituye una investigación judicial, orienta las acciones internas y ayuda a reducir el margen de error en la identificación de los responsables.
Casos en los que se recomienda su uso en empresas
El uso del polígrafo se recomienda especialmente en procesos de selección de personal para cargos sensibles, en investigaciones internas ante señales de irregularidades y en auditorías de cumplimiento. También es útil cuando hay sospechas fundadas de que empleados, proveedores o socios estratégicos puedan estar involucrados en actividades ilícitas. En Panamá, por ejemplo, se puede Contratar Prueba de Polígrafo en Panamá a través de proveedores especializados.
Adicionalmente, muchas corporaciones y entidades financieras incluyen el polígrafo en sus protocolos de ingreso para cargos de alta responsabilidad, como gerentes de seguridad, tesoreros o personal de cumplimiento. En investigaciones internas, la prueba puede ser voluntaria y se complementa con entrevistas, revisión documental y análisis forense de información digital. Es fundamental que los resultados se manejen con transparencia y confidencialidad para mantener la confianza y la legalidad del proceso.
Beneficios de las pruebas de polígrafo para la gestión del riesgo
Protección de activos y fortalecimiento de la confianza
Integrar pruebas de polígrafo en la gestión empresarial aporta a la protección de activos y disminuye los riesgos relacionados con el lavado de activos y otros delitos financieros. Este tipo de medidas fortalece la confianza entre directivos, empleados y socios, dejando claro que la empresa apuesta por la transparencia y las buenas prácticas.
Beneficios clave:
- Ambiente laboral más seguro
- Reducción de conflictos derivados de sospechas infundadas
- Mejor percepción por parte de aliados comerciales y entidades financieras
- Efecto disuasorio ante posibles actividades ilícitas
Apoyo en investigaciones internas y decisiones estratégicas
Las pruebas de polígrafo son un gran apoyo en investigaciones internas, ya que permiten verificar la veracidad de testimonios y aclarar situaciones complejas. Este recurso puede ser determinante al momento de tomar decisiones estratégicas sobre la permanencia de colaboradores, cambios en procesos o la implementación de controles adicionales, ya que aporta información objetiva y confiable.
Por ejemplo, cuando hay versiones encontradas en torno a una posible manipulación de información financiera, el polígrafo puede ayudar a identificar inconsistencias y orientar la decisión sobre la permanencia de los involucrados. Asimismo, en procesos de reestructuración o fusiones, esta herramienta sirve para evaluar la integridad del personal clave y así minimizar riesgos reputacionales y operativos.
Otras herramientas clave para detectar y prevenir lavado de activos
Verificación de antecedentes y monitoreo transaccional
Hacer una verificación exhaustiva de antecedentes de empleados, directivos y proveedores es una práctica fundamental para detectar posibles vínculos con actividades ilícitas. El monitoreo transaccional, apoyado en sistemas automatizados, permite identificar operaciones inusuales y generar alertas tempranas para su análisis y reporte ante las autoridades competentes.
Actualmente, existen bases de datos nacionales e internacionales que facilitan la consulta de antecedentes penales, listas de sancionados y vínculos con personas políticamente expuestas (PEPs). El monitoreo transaccional puede incluso incluir inteligencia artificial para analizar grandes volúmenes de datos y detectar patrones complejos que pasarían desapercibidos en una revisión manual.
Software de cumplimiento normativo y alertas internas
El uso de software especializado en cumplimiento normativo hace mucho más fácil la gestión de políticas internas, el registro de controles y la generación de reportes requeridos por los entes reguladores. Estas herramientas, junto con sistemas de alertas internas, optimizan la detección y prevención del lavado de activos, y se ajustan a las exigencias tanto locales como internacionales.
Algunas soluciones tecnológicas ofrecen:
- Módulos para gestionar documentos
- Seguimiento a auditorías
- Generación automática de reportes SAR (Suspicious Activity Report)
- Sistemas de workflow para aprobación de operaciones
Es fundamental que las áreas de cumplimiento, auditoría interna y tecnología trabajen de la mano para garantizar la eficacia del programa de prevención y responder ágilmente ante cualquier requerimiento de las autoridades. No olvides que la actualización constante de estos sistemas y la capacitación del personal encargado son factores clave para el éxito en la lucha contra el lavado de activos.